
Un équipement à acheter, un abonnement à renouveler, une installation à entretenir : ces dépenses ne se pilotent pas de la même manière. Distinguer les CAPEX des OPEX permet de préparer un budget, de comparer des projets et d’organiser leur validation sans confondre investissement, charge comptable et sortie de trésorerie.
La différence en une minute
CAPEX : investir. OPEX : faire fonctionner.
Les CAPEX désignent les dépenses d’investissement : acquérir, créer ou améliorer un actif durable. Les OPEX désignent les dépenses d’exploitation nécessaires à l’activité courante. Une machine et son installation peuvent relever du CAPEX ; l’énergie consommée pour l’utiliser relève de l’OPEX.
Pour passer de la définition à la pratique, suivez notre exemple chiffré sur cinq ans, puis téléchargez le modèle Excel gratuit : simulation, budget à compléter et suivi des validations.
CAPEX et OPEX : définitions et différences
Que signifie CAPEX ?
CAPEX est l’abréviation de Capital Expenditures, soit « dépenses d’investissement ». L’achat d’une machine de production ou l’acquisition de matériel informatique en sont des exemples. Lorsqu’une dépense remplit les conditions de comptabilisation d’un actif, elle est immobilisée ; son coût peut ensuite être réparti par amortissement sur sa durée d’utilisation.
Que signifie OPEX ?
OPEX vient de Operating Expenditures, soit « dépenses d’exploitation ». Cette catégorie de pilotage recouvre notamment l’énergie, les prestations d’entretien courant ou les abonnements consommés par l’entreprise. Leur rattachement comptable dépend de la période à laquelle ils se rapportent : la date du paiement ne détermine pas, à elle seule, celle de la charge.
| Point de comparaison | CAPEX | OPEX |
|---|---|---|
| Finalité | Acquérir, créer ou améliorer un actif durable | Assurer le fonctionnement courant |
| Exemple | Une machine et sa mise en état de fonctionner | L’énergie et l’entretien courant de cette machine |
| Traitement comptable usuel | Immobilisation si les critères sont remplis ; amortissement selon le cas | Charge rattachée à la période concernée |
| Trésorerie | Paiement immédiat ou échelonné selon le contrat | Paiement récurrent ou ponctuel selon le contrat |
| Suivi de gestion | Budget autorisé, engagements, mise en service et bénéfices attendus | Consommation, récurrence, écarts et qualité du service |
Ces repères ne remplacent pas l’analyse du contrat et du référentiel applicable. Le Plan comptable général de l’ANC est la référence pour les comptes concernés en France. Pour les immobilisations corporelles en IFRS, IAS 16 précise notamment les critères de reconnaissance et les éléments du coût d’un actif. Faites valider les cas particuliers par votre équipe comptable.
Exemple chiffré : une machine à 60 000 €
Une entreprise envisage une nouvelle machine. Voici un scénario pédagogique fictif, exprimé hors taxes, pour comprendre les effets sur son budget. Il ne représente ni un tarif Softyflow ni un résultat client.
- Prix d’achat : 60 000 €.
- Transport et installation directement nécessaires à la mise en service : 6 000 €, supposés immobilisables dans cet exemple.
- Entretien courant et énergie : 6 000 € par an.
- Mise en service au début de l’année 1 ; amortissement linéaire sur 5 ans, valeur résiduelle nulle.
- Achat et installation payés en année 1 ; fonctionnement payé chaque année. TVA, financement, impôts et dépréciations sont exclus.
La base amortissable retenue est de 66 000 €. L’amortissement annuel de l’exemple est donc de 66 000 ÷ 5 = 13 200 €. Avec 6 000 € de fonctionnement, la charge annuelle illustrée atteint 19 200 €.
| Indicateur | Année 1 | Chacune des années 2 à 5 | Total sur 5 ans |
|---|---|---|---|
| Décaissement d’investissement | 66 000 € | 0 € | 66 000 € |
| Décaissement de fonctionnement | 6 000 € | 6 000 € | 30 000 € |
| Décaissement total | 72 000 € | 6 000 € | 96 000 € |
| Dotation aux amortissements | 13 200 € | 13 200 € | 66 000 € |
| Charge illustrée : amortissement + fonctionnement | 19 200 € | 19 200 € | 96 000 € |
À retenir : l’année 1 mobilise 72 000 € de trésorerie dans ce scénario, mais sa charge illustrée est de 19 200 €. Additionner les 66 000 € d’achat et leurs amortissements dans le coût décaissé compterait deux fois le même investissement.
Un projet réel peut avoir une valeur résiduelle, des durées différentes par composant, une mise en service en cours d’exercice ou des paiements décalés. Le modèle ci-dessous sert au cadrage budgétaire, pas à produire un plan comptable réglementaire.
Modèle Excel CAPEX/OPEX gratuit : budget et validations
Le classeur contient quatre onglets : un mode d’emploi, la simulation ci-dessus, un budget vierge de 20 lignes et un registre de validation. Les cellules de saisie sont en bleu clair ; les calculs sont identifiés séparément.
Télécharger le modèle Excel CAPEX/OPEX (.xlsx) — accès direct, sans formulaire.
- Adaptez la simulation : montant d’achat, frais de mise en service, fonctionnement annuel et durée de 1 à 10 ans. Consultez les décaissements et les charges séparément.
- Construisez le budget : renseignez le projet, son responsable, le montant autorisé, les engagements totaux et la part déjà payée. Les engagements incluent ici les montants payés : ils ne doivent pas être additionnés une seconde fois.
- Suivez la décision : notez les validations métier et finance, l’approbateur, la décision et le lien vers le justificatif.
Le classeur vous aide à préparer une première revue. Pour aller plus loin dans les arbitrages entre équipes et périodes, consultez notre guide de la gestion budgétaire.
Quels exemples de dépenses classer en CAPEX ou en OPEX ?
Les investissements : équipements, bâtiments et logiciels
Une machine, un serveur ou un aménagement durable peuvent constituer un investissement. Pour un logiciel développé ou acquis, il faut examiner les droits obtenus, les prestations et les critères applicables. Le montant élevé ou le caractère exceptionnel d’une facture ne suffisent pas à conclure qu’elle doit être immobilisée.
Le fonctionnement : énergie, prestations et abonnements
Une facture d’électricité, une prestation d’entretien courant ou un abonnement de service illustrent des dépenses d’exploitation. Un même projet comporte souvent les deux familles : investissement initial et fonctionnement récurrent. Les séparer facilite la lecture du budget sans masquer le coût total.
La distinction entre entretien courant et amélioration durable mérite notamment une validation comptable. Le fichier de budget enregistre une classification choisie par votre équipe ; il ne la détermine pas automatiquement.
Comment choisir entre achat et abonnement ?
Pour comparer deux solutions, partez du même service attendu, de la même capacité et du même horizon. Construisez ensuite les flux de trésorerie : achat, installation, migration, abonnement, support, formation, maintenance et sortie du contrat. Ajoutez les contraintes de disponibilité, de sécurité et de réversibilité.
Dans notre exemple, l’achat et le fonctionnement totalisent 96 000 € sur cinq ans. Une offre de service fictive à 1 700 € par mois représenterait 102 000 € sur la même durée, si tous les services nécessaires étaient inclus. Cet écart de 6 000 € ne suffit pas à décider : calendrier des paiements, valeur résiduelle et périmètre des prestations peuvent changer la comparaison. Ces montants ne sont pas actualisés et ne constituent pas un calcul de rentabilité.
Évitez de choisir un contrat uniquement pour obtenir une présentation CAPEX ou OPEX. Le traitement comptable dépend de ses caractéristiques et des règles applicables ; l’intérêt économique dépend du besoin de l’entreprise.
Cloud et SaaS : passe-t-on toujours du CAPEX à l’OPEX ?
Un service hébergé peut remplacer certains achats d’infrastructure par des paiements d’abonnement. Cela ne signifie pas que tout le projet devient automatiquement une charge d’exploitation : droits logiciels, développements, configuration, migration et contrats de location peuvent nécessiter des analyses distinctes.
Demandez un détail des prestations et des coûts de sortie. Un abonnement rend certains coûts plus faciles à étaler, mais ne garantit ni une économie totale ni l’absence d’engagement pluriannuel. Pour comparer les approches techniques, consultez notre article cloud et hébergement sur site.
Comment organiser la validation et le suivi d’un investissement ?
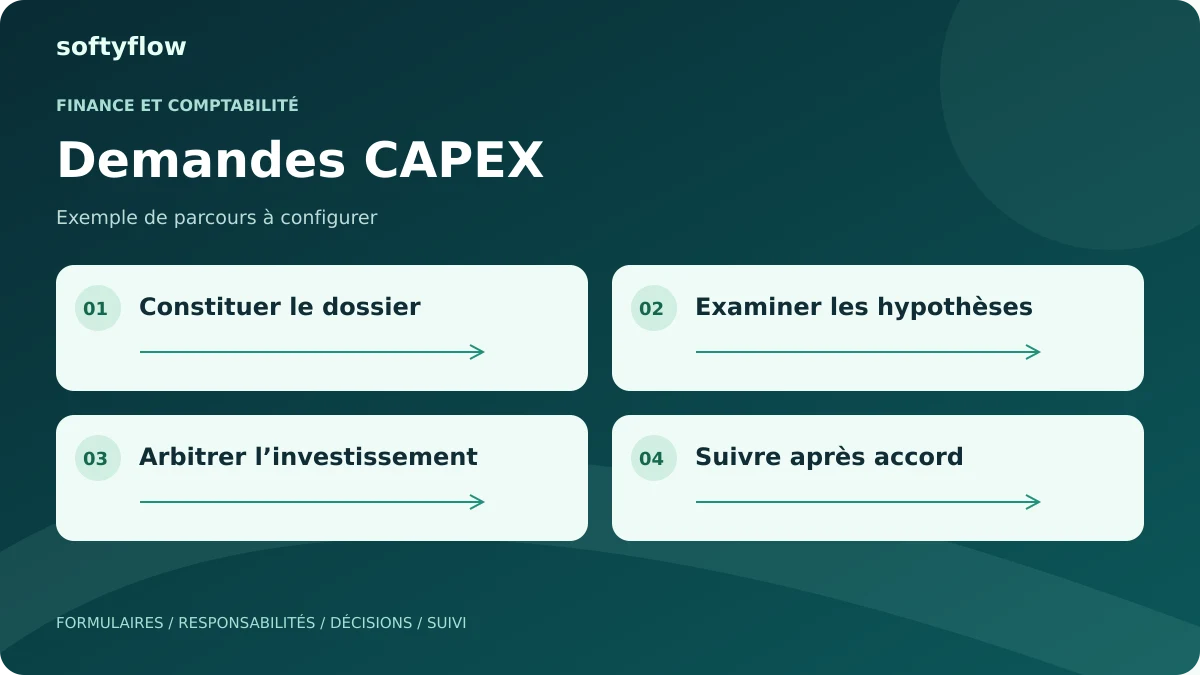
Classer les dépenses ne suffit pas : chaque demande doit être documentée, validée et suivie. Un circuit simple peut commencer par ces cinq étapes :
- Décrire le besoin : objectif métier, alternatives étudiées, budget et responsable du projet.
- Qualifier la dépense : vérifier les hypothèses CAPEX/OPEX, le calendrier et les justificatifs avec la finance.
- Faire approuver : appliquer les seuils et les responsabilités définis par votre organisation.
- Suivre l’exécution : rapprocher le montant autorisé, les engagements, les paiements et les éventuelles révisions.
- Revoir le résultat : constater la mise en service et comparer les bénéfices attendus aux résultats réellement mesurés.
Notre guide du processus CAPEX détaille ce parcours. Le registre Excel convient à un premier cadrage ; lorsque plusieurs équipes interviennent, les versions de fichiers, relances et justificatifs deviennent plus difficiles à suivre.
Passez du budget au circuit de validation
Avec Softyflow, découvrez comment centraliser les demandes d’investissement, définir une matrice d’approbation et suivre les budgets dans un même parcours.
Voir un exemple de validation d’investissement dans Softyflow ou explorer l’application de demande d’investissement.
Questions fréquentes sur les CAPEX et OPEX
Quelle est la différence entre CAPEX et amortissement ?
Le CAPEX désigne une dépense d’investissement. L’amortissement répartit le montant amortissable d’un actif sur sa durée d’utilisation. Dans notre exemple, l’investissement de 66 000 € conduit à 13 200 € d’amortissement annuel sur cinq ans ; cette dotation n’est pas un nouveau paiement.
Une dépense ponctuelle est-elle forcément du CAPEX ?
Non. Une prestation exceptionnelle peut rester une charge. Il faut examiner la nature de la dépense et les critères comptables applicables, plutôt que sa seule fréquence.
Peut-on avoir du CAPEX et de l’OPEX pour le même projet ?
Oui. L’achat d’une machine et l’énergie nécessaire à son exploitation appartiennent au même projet, mais répondent à des logiques différentes. Un budget complet présente les deux.
Comment commencer à suivre ses CAPEX ?
Rassemblez les demandes, désignez un responsable et définissez les étapes de validation. Utilisez le modèle de budget pour préparer ces informations, puis choisissez un outil adapté au nombre de projets et d’intervenants.
Comprendre les CAPEX et OPEX en vidéo
Pour poursuivre votre lecture, retrouvez les guides et cas d’usage du dossier CAPEX et OPEX.